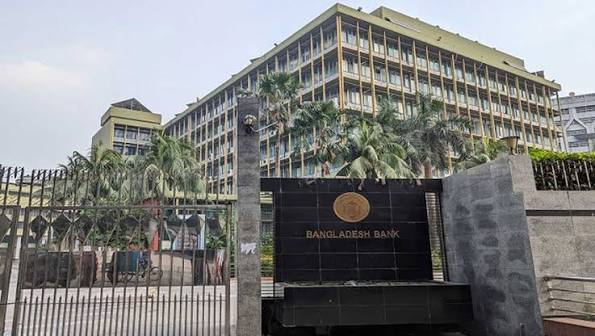
ব্যাংক থেকে সরকারের ঋণ নেওয়া নতুন কোনো ঘটনা নয়। তবে এবার গুরুত্বপূর্ণ পরিবর্তন দেখা যাচ্ছে ঋণের উৎসে। বাংলাদেশ ব্যাংকের কাছে থাকা স্বল্পমেয়াদি দায়ের একটি অংশ পরিশোধ করা হলেও তফসিলি ব্যাংকগুলোর কাছ থেকে নেওয়া হচ্ছে তার চেয়ে অনেক বেশি অর্থ। অর্থাৎ সরকারের ঋণ কমেনি; মূলত ঋণের ঠিকানা কেন্দ্রীয় ব্যাংক থেকে বাণিজ্যিক ব্যাংকের দিকে সরে যাচ্ছে।
বাংলাদেশ ব্যাংকের তথ্য উদ্ধৃত করে গণমাধ্যমে প্রকাশিত হিসাবে, চলতি ২০২৬–২৭ অর্থবছরের জুলাই ও আগস্টে তফসিলি ব্যাংক থেকে সরকারের ঋণ বেড়েছে ১৬ হাজার ৬০১ কোটি টাকা। একই সময়ে বাংলাদেশ ব্যাংকের কাছে থাকা ঋণের ৩ হাজার ৭২৯ কোটি টাকা পরিশোধ করা হয়েছে। সব মিলিয়ে দুই মাসে ব্যাংক ব্যবস্থা থেকে সরকারের নিট ঋণ বেড়েছে ১২ হাজার ৮৭২ কোটি টাকা।
আগস্ট শেষে ব্যাংক ব্যবস্থায় সরকারের মোট ঋণের স্থিতি দাঁড়িয়েছে ৬ লাখ ৯৮ হাজার ৩৪৮ কোটি টাকা। এর মধ্যে তফসিলি ব্যাংকগুলোর কাছে প্রায় ৬ লাখ ৮ হাজার ২৬ কোটি এবং বাংলাদেশ ব্যাংকের কাছে প্রায় ৯০ হাজার ৩২৩ কোটি টাকা পাওনা রয়েছে।
তবে শুধু এই সমষ্টিগত হিসাবের ভিত্তিতে বাণিজ্যিক ব্যাংক থেকে নেওয়া নির্দিষ্ট অর্থ দিয়েই কেন্দ্রীয় ব্যাংকের ঋণ পরিশোধ করা হয়েছে—এমন দাবি করা যাবে না। সরকারের রাজস্ব আয়, বৈদেশিক অর্থায়ন ও বিভিন্ন ঋণ একই নগদ ব্যবস্থাপনার অংশ। তথ্য থেকে নিশ্চিতভাবে যা বলা যায় তা হলো, কেন্দ্রীয় ব্যাংকের দায় কমলেও সরকারের মোট ব্যাংকঋণ বেড়েছে এবং ঋণের বড় অংশ এখন তফসিলি ব্যাংকগুলোর কাছে কেন্দ্রীভূত হচ্ছে।
তাই চলতি অর্থবছরের প্রথম দুই মাসে সরকার কত টাকা ঋণ নিয়েছে, সেটিই একমাত্র বিবেচ্য নয়। বড় প্রশ্ন হচ্ছে—রাজস্ব ঘাটতি বাড়লে এই ঋণ কোথায় গিয়ে থামবে, এর সুদ কীভাবে পরিশোধ হবে এবং ব্যাংকের অর্থে সরকারের ক্রমবর্ধমান অংশীদারত্ব ব্যবসা ও জনগণের ওপর কতটা চাপ তৈরি করবে।
চলতি অর্থবছরের বাজেটে ব্যাংক ব্যবস্থা থেকে সরকারের নিট ১ লাখ ১২ হাজার কোটি টাকা ঋণ নেওয়ার লক্ষ্য রয়েছে। প্রথম দুই মাসে নেওয়া ১২ হাজার ৮৭২ কোটি টাকা এ লক্ষ্যের প্রায় সাড়ে ১১ শতাংশ। কিন্তু উদ্বেগের জায়গাটি চলতি দুই মাসের ঋণ নয়; বরং আগে থেকে জমে থাকা বড় ঋণের স্থিতি, রাজস্ব আদায়ের দুর্বলতা এবং আগের অর্থবছরে লক্ষ্যমাত্রা অতিক্রম করার ইতিহাস।
২০২৫–২৬ অর্থবছরে ব্যাংক খাত থেকে সরকারের নিট ঋণ নেওয়ার লক্ষ্য ছিল ১ লাখ ৪ হাজার কোটি টাকা। প্রকৃত ঋণ দাঁড়ায় ১ লাখ ৩৪ হাজার ৫৭১ কোটি টাকা। অর্থাৎ সরকার লক্ষ্যের চেয়ে প্রায় ৩০ হাজার ৫৭১ কোটি বা ২৯ দশমিক ৪ শতাংশ বেশি ঋণ নিয়েছিল।
এর ফলে এক বছরের ব্যবধানে সরকারের ব্যাংকঋণের স্থিতি ৫ লাখ ৫০ হাজার ৯০৫ কোটি টাকা থেকে বেড়ে ৬ লাখ ৮৫ হাজার ৪৭৬ কোটি টাকায় পৌঁছায়। প্রবৃদ্ধির হার ছিল প্রায় ২৪ দশমিক ৪ শতাংশ। চলতি অর্থবছরের প্রথম দুই মাসের ঋণ যোগ হওয়ার পর স্থিতি আরও বেড়ে প্রায় ৭ লাখ কোটি টাকার কাছাকাছি পৌঁছেছে।
অর্থবছরের প্রথম ১৩ দিনে সরকার ব্যাংক ব্যবস্থা থেকে ৯ হাজার ২০৯ কোটি টাকা নিয়েছিল। এর মধ্যে বাংলাদেশ ব্যাংক দিয়েছিল ৫ হাজার ৪১৪ কোটি টাকা। ওই অর্থের বড় অংশ ছিল ‘ওয়েজ অ্যান্ড মিনস অ্যাডভান্স’ বা ডব্লিউএমএ। এটি সরকারের দৈনন্দিন আয় ও ব্যয়ের সাময়িক ব্যবধান পূরণের জন্য দেওয়া স্বল্পমেয়াদি ঋণ, যা নির্দিষ্ট সময়ের মধ্যে পরিশোধ করার কথা।
ব্যাংক থেকে সরকারের ঋণ নেওয়া বাড়লে সাধারণত ‘ক্রাউডিং আউট’ বা বেসরকারি খাতের ঋণ সংকুচিত হওয়ার আশঙ্কা দেখা দেয়। ব্যাংকের হাতে থাকা অর্থের বড় অংশ সরকারকে দেওয়া হলে ব্যবসাপ্রতিষ্ঠান ও উদ্যোক্তাদের জন্য অর্থের প্রাপ্যতা কমতে পারে।
সেন্টার ফর পলিসি ডায়ালগের সাম্প্রতিক মূল্যায়ন অনুযায়ী, বেসরকারি খাতের ঋণপ্রবৃদ্ধি ২০২৬ সালের ফেব্রুয়ারির ৬ শতাংশ থেকে জুনে সাড়ে ৪ শতাংশে নেমেছে। এটি মূলত দুর্বল বিনিয়োগ চাহিদা, উচ্চ ঋণব্যয় এবং ব্যবসায়িক অনিশ্চয়তার প্রতিফলন। অর্থাৎ ব্যাংকের কাছে তারল্য থাকলেও ব্যবসায়ীদের ঋণ নেওয়ার চাহিদা এখন তুলনামূলক কম।
চেঞ্জ ইনিশিয়েটিভের রিসার্চ ফেলো ও ব্যাংক খাত বিশ্লেষক হেলাল আহমেদ জনি গণমাধ্যমে দেওয়া বক্তব্যে বলেছেন, ব্যাংকগুলো যখন পর্যাপ্ত বেসরকারি বিনিয়োগের সুযোগ পাচ্ছে না, তখন ট্রেজারি বিল ও বন্ড তাদের জন্য নিরাপদ বিনিয়োগ হয়ে উঠছে। অতিরিক্ত তারল্যের কারণে সরকারের বর্তমান ঋণগ্রহণ তাৎক্ষণিক বড় সংকট তৈরি না করলেও এই নির্ভরতা দীর্ঘস্থায়ী হলে সুদব্যয় ও বেসরকারি বিনিয়োগ—দুই দিকেই ঝুঁকি বাড়বে।
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খানের ভাষ্যও হলো, বাজেট ঘাটতি পূরণে ব্যাংক বা জনগণের কাছ থেকে সরকারের ঋণ নেওয়া স্বাভাবিক প্রক্রিয়া এবং বর্তমান পরিস্থিতি এখনই উদ্বেগজনক পর্যায়ে পৌঁছায়নি।
চলতি অর্থবছরের ৯ লাখ ৩৮ হাজার কোটি টাকার বাজেটে রাজস্ব আয়ের লক্ষ্য ৬ লাখ ৯৫ হাজার কোটি টাকা। বাজেট ঘাটতি ২ লাখ ৪৩ হাজার কোটি টাকা। এর মধ্যে ব্যাংক থেকে ১ লাখ ১২ হাজার কোটি টাকা নেওয়ার পরিকল্পনা রয়েছে, যা মোট বাজেট ঘাটতির প্রায় ৪৬ শতাংশ।
একই বাজেটে শুধু ঋণের সুদ পরিশোধের জন্য প্রায় ১ লাখ ২৭ হাজার ৫০০ কোটি টাকা রাখা হয়েছে। এটি মোট বাজেটের প্রায় ১৩ দশমিক ৬ শতাংশ এবং রাজস্ব লক্ষ্যের ১৮ দশমিক ৩ শতাংশ। অর্থাৎ লক্ষ্যমাত্রার পুরো রাজস্ব আদায় হলেও প্রতি ১০০ টাকা রাজস্বের ১৮ টাকার বেশি চলে যাবে শুধু সুদ পরিশোধে; ঋণের আসল পরিশোধ এতে অন্তর্ভুক্ত নয়।
সিপিডির হিসাবে, চলতি অর্থবছরের ৬ লাখ ৯৫ হাজার কোটি টাকার রাজস্ব লক্ষ্য অর্জন করতে আগের বছরের তুলনায় প্রায় ৪২ শতাংশ প্রবৃদ্ধি প্রয়োজন। সংস্থাটি ১ লাখ ৩০ হাজার থেকে ১ লাখ ৪০ হাজার কোটি টাকার রাজস্ব ঘাটতির আশঙ্কা করেছে।
এই পূর্বাভাস সত্য হলে প্রকৃত রাজস্ব দাঁড়াতে পারে ৫ লাখ ৫৫ হাজার থেকে ৫ লাখ ৬৫ হাজার কোটি টাকার মধ্যে। সেক্ষেত্রে বরাদ্দ দেওয়া সুদই প্রকৃত রাজস্বের প্রায় ২৩ শতাংশ খেয়ে ফেলবে। অর্থাৎ সরকারের আদায় করা প্রতি ১০০ টাকার প্রায় ২৩ টাকা শুধু পুরোনো ঋণের সুদ মেটাতে ব্যয় হতে পারে।
বাজেটের তথ্য বিশ্লেষণ করে গণমাধ্যমে প্রকাশিত হিসাবে, চলতি অর্থবছরে সরকারের মোট দেশি-বিদেশি ঋণ পরিশোধ ও পুনঃঅর্থায়ন দায় প্রায় ৪ লাখ ৩৫ হাজার কোটি টাকা। এর মধ্যে দেশীয় ট্রেজারি বিল ও বন্ডের মেয়াদপূর্তি প্রায় ১ লাখ ৬৪ হাজার কোটি, সঞ্চয়পত্রের মেয়াদপূর্তি প্রায় ৯৮ হাজার কোটি, সুদ ১ লাখ ২৭ হাজার ৫০০ কোটি এবং বৈদেশিক ঋণের আসল প্রায় ৪৬ হাজার কোটি টাকা।
সাবেক অর্থসচিব ও সাবেক মহাহিসাব নিরীক্ষক মোহাম্মদ মুসলিম চৌধুরী গণমাধ্যমকে বলেছেন, ঋণ রোলওভার করা স্বাভাবিক হলেও রাজস্ব ঘাটতি, প্রত্যাশার চেয়ে বেশি সঞ্চয়পত্র ভাঙানো এবং বৈদেশিক দায় একসঙ্গে বাড়লে সরকারের নগদ ব্যবস্থাপনা চাপে পড়ে। পরিচালন ব্যয়ের বড় অংশ দ্রুত কমানো যায় না বলে শেষ পর্যন্ত উন্নয়ন বাজেট বা নতুন ঋণের ওপর চাপ পড়ে।
অর্থনীতিবিদ ও সিপিডির সাবেক নির্বাহী পরিচালক ড. ফাহমিদা খাতুনের মূল্যায়ন হলো, ঋণ রোলওভারের মাধ্যমে তাৎক্ষণিক নগদ পরিশোধ এড়ানো গেলেও এটি ভবিষ্যৎ বাজেটের ওপর দায় জমায়। সুদ ও ঋণ পরিশোধে বেশি অর্থ গেলে শিক্ষা, স্বাস্থ্য, সামাজিক সুরক্ষা এবং বার্ষিক উন্নয়ন কর্মসূচির জন্য অর্থের জায়গা সংকুচিত হয়।
সানেমের নির্বাহী পরিচালক ড. সেলিম রায়হানও গণমাধ্যমে দেওয়া বক্তব্যে সতর্ক করেছেন, রাজস্ব না বাড়িয়ে ঋণনির্ভরতা অব্যাহত থাকলে সরকারকে হয় নতুন ঋণ নিতে হবে, নয়তো অবকাঠামো, শিক্ষা, স্বাস্থ্য ও সামাজিক নিরাপত্তার ব্যয় কমাতে হবে। অতিরিক্ত ব্যাংকঋণ ভবিষ্যতে বেসরকারি বিনিয়োগেও চাপ তৈরি করতে পারে।
দেশের আদালত ও প্রশাসনিক প্রক্রিয়ায় প্রায় ৩০ হাজার করসংক্রান্ত বিরোধে ৯০ হাজার ৮০০ কোটি টাকার রাজস্ব আটকে রয়েছে বলে গণমাধ্যমে প্রকাশিত তথ্যে উঠে এসেছে। এর মধ্যে আয়করসংক্রান্ত বিরোধে প্রায় ২৫ হাজার কোটি, শুল্কে ২২ হাজার কোটি এবং মূল্য সংযোজন করে প্রায় ৪৩ হাজার ৮০০ কোটি টাকা জড়িত।
আটকে থাকা অর্থের পরিমাণ চলতি অর্থবছরের ১ লাখ ১২ হাজার কোটি টাকার ব্যাংকঋণ লক্ষ্যের প্রায় ৮১ শতাংশ। অবশ্য সব মামলার অর্থ সরকারের প্রাপ্য নয় এবং বিরোধ নিষ্পত্তি হলেই পুরো টাকা তাৎক্ষণিকভাবে আদায় হবে না। অনেক মামলায় করদাতার পক্ষেও সিদ্ধান্ত আসতে পারে।
তারপরও তুলনাটি সরকারের ঋণনির্ভরতার আরেকটি দিক সামনে আনে। বাজেট ঘাটতি শুধু ব্যয় বেশি হওয়ার কারণে তৈরি হচ্ছে না; কর প্রশাসনের দীর্ঘসূত্রতা, মামলা নিষ্পত্তির ধীরগতি এবং নির্ধারিত রাজস্ব সময়মতো আদায় করতে না পারাও সরকারকে ব্যাংকের দিকে ঠেলে দিচ্ছে।
বিকল্প বিরোধ নিষ্পত্তি কার্যকর করা, পুরোনো মামলা অগ্রাধিকার দিয়ে নিষ্পত্তি এবং ডিজিটাল কর ব্যবস্থাপনার মাধ্যমে আটকে থাকা রাজস্বের একটি অংশও আদায় করা গেলে সরকারের স্বল্পমেয়াদি ঋণচাহিদা কমানো সম্ভব হতে পারে।